Domain psba.de kaufen?
Wir ziehen mit dem Projekt
psba.de um.
Sind Sie am Kauf der Domain
psba.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain psba.de kaufen?
Ist Geld eine Sache ISD 985 BGB?
Ist Geld eine Sache im Sinne des § 985 BGB? Diese Frage ist nicht eindeutig zu beantworten, da Geld sowohl als bewegliche Sache als auch als Forderung betrachtet werden kann. Nach herrschender Meinung in der Rechtswissenschaft wird Geld jedoch in der Regel als Forderung angesehen, da es einen bestimmten Geldbetrag repräsentiert. Somit fällt Geld nicht unter die Definition einer Sache im Sinne des BGB. Es ist daher fraglich, ob § 985 BGB auf Geld anwendbar ist, da dieser sich auf die Herausgabe einer konkreten Sache bezieht. Letztendlich hängt die Einordnung von Geld als Sache davon ab, welcher rechtlichen Betrachtungsweise man folgt. **
Wo findet man beitragspflichtige Einnahmen ISD deutschen gesetzlichen Rentenversicherung?
Beitragspflichtige Einnahmen in der deutschen gesetzlichen Rentenversicherung finden sich in verschiedenen Einkommensarten, wie zum Beispiel Arbeitseinkommen aus abhängiger Beschäftigung, selbstständiger Tätigkeit oder geringfügiger Beschäftigung. Auch Einnahmen aus Minijobs, Entgeltersatzleistungen wie Krankengeld oder Arbeitslosengeld sowie Renten aus der gesetzlichen Rentenversicherung selbst zählen dazu. Zudem werden auch bestimmte Sonderzahlungen wie Weihnachts- oder Urlaubsgeld als beitragspflichtige Einnahmen betrachtet. Die genauen Regelungen und Einkommensarten sind im Sozialgesetzbuch festgelegt. **


Ähnliche Suchbegriffe für ISD
Top-Angebote
Produkte zum Begriff ISD:
-
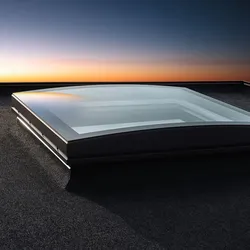
VELUX KUPPEL ISD 060060 0000 klar, AcrylDie VELUX Flachdachfenster-Verglasung ISD ist das Ober-Element für die Flachdach-Basiselemente CFP, CSP, CVP und CXP. Sie ist in vier Ausführungen erhältlich: als bekannte Kuppel aus kratzfestem Acrylglas (wahlweise durchsichtig oder undurchsichtig), als Flachglas aus 4 mm gehärtetem Einscheiben-Sicherheitsglas mit natürlichem Reinigungseffekt und, neu in 2017, als KONVEX-GLAS mit gebogener und randloser Oberfläche, das sich durch seine klare Sicht und den großzügigen Tageslichteinfall vor allem für sichtbare Installationen im Dach empfiehlt. Alle Verglasungen verfügen über eine zusätzliche Isolierglasscheibe mit innenliegendem Verbundsicherheitsglas für exzellente Wärmedämmwerte und verminderte Regengeräusche. Durchsturzsicherheit sowie 10 Jahre Herstellergarantie runden das Angebot ab.305,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Wie lauten die Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung?
Es gibt verschiedene Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung. Man kann sich bei großen Wirtschaftsprüfungsgesellschaften wie PwC, Deloitte, KPMG oder EY bewerben, die regelmäßig Praktikumsplätze anbieten. Auch kleinere Steuerberatungskanzleien bieten oft Praktika an. Zudem gibt es die Möglichkeit, ein Praktikum bei Unternehmen oder in der öffentlichen Verwaltung im Bereich Finanzen oder Controlling zu absolvieren. **
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **

Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich in der Zukunft anfallen werden. In der Buchhaltung werden Rückstellungen als passiver Rechnungsabgrenzungsposten ausgewiesen und dienen dazu, zukünftige Verbindlichkeiten realistisch abzubilden. Im Controlling werden Rückstellungen verwendet, um die zukünftige Liquiditäts- und Ertragslage eines Unternehmens zu analysieren und zu planen. Sie ermöglichen eine realistische Einschätzung der finanziellen Verpflichtungen und tragen zur Transparenz und Nachhaltigkeit der Unternehmensführung bei. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich eintreten werden. In der Buchhaltung werden Rückstellungen gebildet, um zukünftige Verpflichtungen zu berücksichtigen und das Unternehmen vor unerwarteten Kosten zu schützen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Planung und Analyse zu unterstützen, indem potenzielle Verpflichtungen berücksichtigt werden, um ein realistisches Bild der finanziellen Situation des Unternehmens zu erhalten. Rückstellungen können auch dazu verwendet werden, um die Liquidität und die finanzielle Stabilität des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff ISD:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Geld eine Sache ISD 985 BGB?
Ist Geld eine Sache im Sinne des § 985 BGB? Diese Frage ist nicht eindeutig zu beantworten, da Geld sowohl als bewegliche Sache als auch als Forderung betrachtet werden kann. Nach herrschender Meinung in der Rechtswissenschaft wird Geld jedoch in der Regel als Forderung angesehen, da es einen bestimmten Geldbetrag repräsentiert. Somit fällt Geld nicht unter die Definition einer Sache im Sinne des BGB. Es ist daher fraglich, ob § 985 BGB auf Geld anwendbar ist, da dieser sich auf die Herausgabe einer konkreten Sache bezieht. Letztendlich hängt die Einordnung von Geld als Sache davon ab, welcher rechtlichen Betrachtungsweise man folgt. **
-
Wo findet man beitragspflichtige Einnahmen ISD deutschen gesetzlichen Rentenversicherung?
Beitragspflichtige Einnahmen in der deutschen gesetzlichen Rentenversicherung finden sich in verschiedenen Einkommensarten, wie zum Beispiel Arbeitseinkommen aus abhängiger Beschäftigung, selbstständiger Tätigkeit oder geringfügiger Beschäftigung. Auch Einnahmen aus Minijobs, Entgeltersatzleistungen wie Krankengeld oder Arbeitslosengeld sowie Renten aus der gesetzlichen Rentenversicherung selbst zählen dazu. Zudem werden auch bestimmte Sonderzahlungen wie Weihnachts- oder Urlaubsgeld als beitragspflichtige Einnahmen betrachtet. Die genauen Regelungen und Einkommensarten sind im Sozialgesetzbuch festgelegt. **
-
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Ähnliche Suchbegriffe für ISD
-
VELUX KUPPEL ISD 060060 0000 klar, AcrylDie VELUX Flachdachfenster-Verglasung ISD ist das Ober-Element für die Flachdach-Basiselemente CFP, CSP, CVP und CXP. Sie ist in vier Ausführungen erhältlich: als bekannte Kuppel aus kratzfestem Acrylglas (wahlweise durchsichtig oder undurchsichtig), als Flachglas aus 4 mm gehärtetem Einscheiben-Sicherheitsglas mit natürlichem Reinigungseffekt und, neu in 2017, als KONVEX-GLAS mit gebogener und randloser Oberfläche, das sich durch seine klare Sicht und den großzügigen Tageslichteinfall vor allem für sichtbare Installationen im Dach empfiehlt. Alle Verglasungen verfügen über eine zusätzliche Isolierglasscheibe mit innenliegendem Verbundsicherheitsglas für exzellente Wärmedämmwerte und verminderte Regengeräusche. Durchsturzsicherheit sowie 10 Jahre Herstellergarantie runden das Angebot ab.305,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippold, Dirk: Grundlagen der UnternehmensberatungGrundlagen der Unternehmensberatung , Tauchen Sie ein in die faszinierende Welt der Beratungsbranche. Dieses Buch bietet einen fundierten Einstieg in diese spannende Industrie und vermittelt Ihnen die wichtigsten Managementtools und -techniken. Mit einem klaren didaktischen Aufbau ist dieses Lehrbuch ideal für alle, die ihre Karriere in der Beratungsbranche starten oder ihr Wissen erweitern möchten. Der Autor teilt seine wertvollen Erfahrungen und Erkenntnisse und veranschaulicht sie mit zahlreichen praxisnahen Beispielen. Sie werden in die Lage versetzt, das Gelernte sofort in die Tat umzusetzen. In der vollständig überarbeiteten 3. Auflage wurde besonders der Bereich der Digitalen Transformation erweitert, um Ihnen das neueste Wissen und die aktuellen Entwicklungen in diesem schnelllebigen Umfeld zu bieten. "Das Buch hält was der Titel verspricht. Es ist ein Grundlagenbuch, ein sehr fundiertes und breit gefächertes obendrein. Studierst Du Unternehmensberatung, möchtest einen systematischen Blick auf die Architektur einer Beratung werfen oder suchst ein Basiswerk für Consultants, dann ist Lippolds Werk ein klarer Lesetipp. Jede einzelne Seite ist die Lektürezeit Wert" (Dr. Christopher Schulz, Unternehmensberater) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230821, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Autoren: Lippold, Dirk, Auflage: 23003, Auflage/Ausgabe: 3., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 560, Abbildungen: 254 col. illustrations, Themenüberschrift: BUSINESS & ECONOMICS / Consulting, Keyword: Beratungsethik; Beratungstechnologie; Beratungstools; Fusion; Inhouse Beratung; Investorenmodell; Merger, Fachschema: Unternehmensberatung - Unternehmensberater~Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Unternehmensberatung und Subventionen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 237, Breite: 167, Höhe: 32, Gewicht: 960, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2073363, Vorgänger EAN: 9783110680089 9783658128814, Alternatives Format EAN: 9783111321677 9783111321578, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222155329,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lauten die Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung?
Es gibt verschiedene Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung. Man kann sich bei großen Wirtschaftsprüfungsgesellschaften wie PwC, Deloitte, KPMG oder EY bewerben, die regelmäßig Praktikumsplätze anbieten. Auch kleinere Steuerberatungskanzleien bieten oft Praktika an. Zudem gibt es die Möglichkeit, ein Praktikum bei Unternehmen oder in der öffentlichen Verwaltung im Bereich Finanzen oder Controlling zu absolvieren. **
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich in der Zukunft anfallen werden. In der Buchhaltung werden Rückstellungen als passiver Rechnungsabgrenzungsposten ausgewiesen und dienen dazu, zukünftige Verbindlichkeiten realistisch abzubilden. Im Controlling werden Rückstellungen verwendet, um die zukünftige Liquiditäts- und Ertragslage eines Unternehmens zu analysieren und zu planen. Sie ermöglichen eine realistische Einschätzung der finanziellen Verpflichtungen und tragen zur Transparenz und Nachhaltigkeit der Unternehmensführung bei. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich eintreten werden. In der Buchhaltung werden Rückstellungen gebildet, um zukünftige Verpflichtungen zu berücksichtigen und das Unternehmen vor unerwarteten Kosten zu schützen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Planung und Analyse zu unterstützen, indem potenzielle Verpflichtungen berücksichtigt werden, um ein realistisches Bild der finanziellen Situation des Unternehmens zu erhalten. Rückstellungen können auch dazu verwendet werden, um die Liquidität und die finanzielle Stabilität des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.