Domain psba.de kaufen?
Wir ziehen mit dem Projekt
psba.de um.
Sind Sie am Kauf der Domain
psba.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain psba.de kaufen?
Kann man das Handy nur als Kamera verwenden und die Sendeeinheit deaktivieren?
Es hängt vom Modell des Handys ab. Einige Handys bieten die Möglichkeit, die Sendeeinheit zu deaktivieren, während andere dies nicht ermöglichen. Es ist am besten, die Bedienungsanleitung oder die Einstellungen des Handys zu überprüfen, um festzustellen, ob diese Option verfügbar ist. **
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **

Ähnliche Suchbegriffe für Sendeeinheit
Top-Angebote
Produkte zum Begriff Sendeeinheit:
-
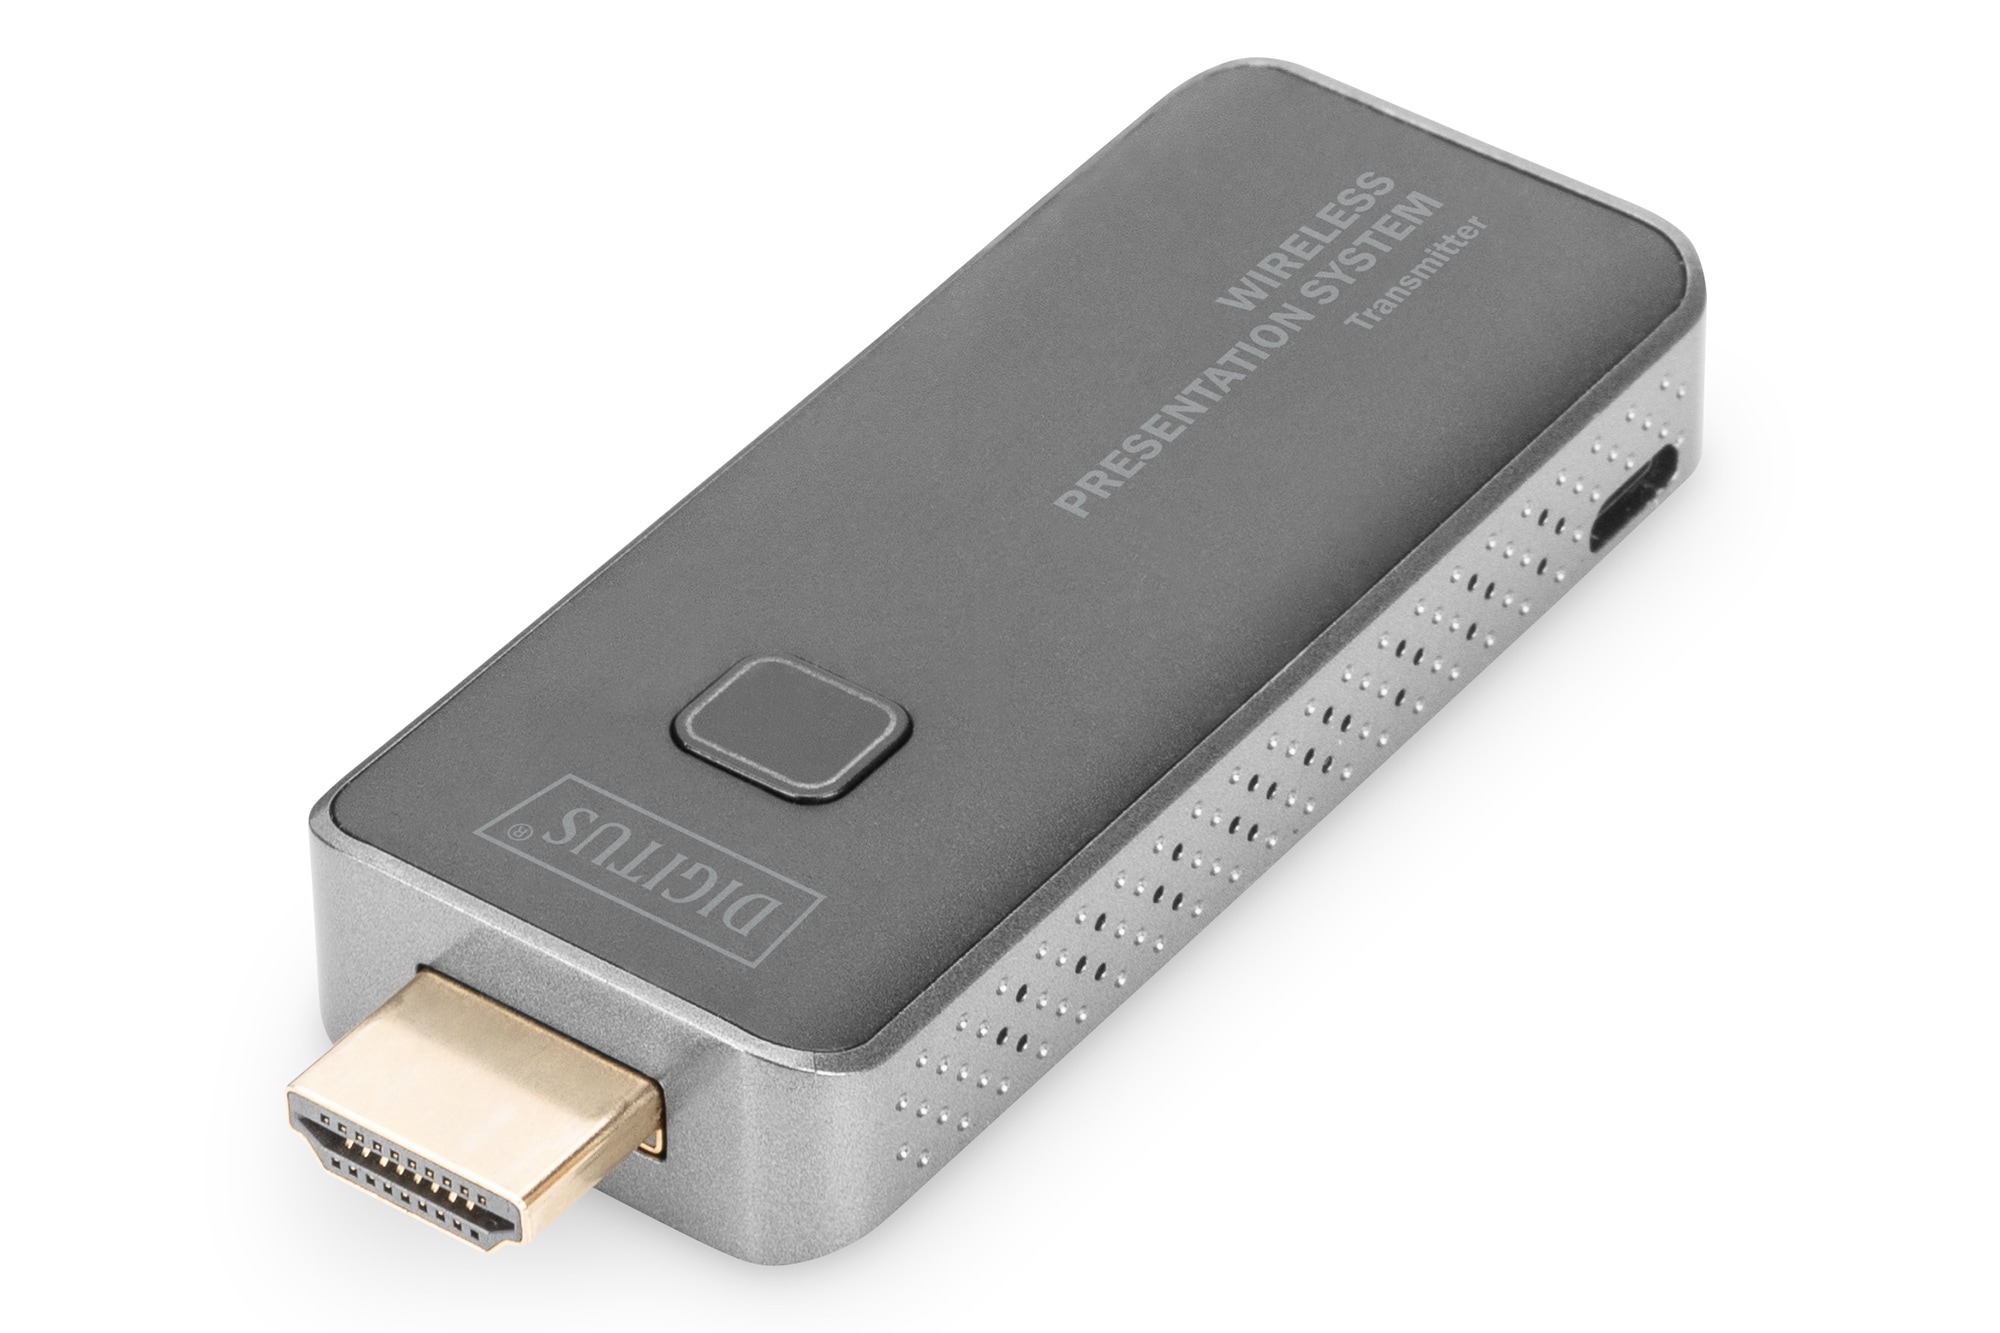
DIGITUS Wireless HDMI Sendeeinheit für DS-55319 (zusätzliche Einheit)Wireless HDMI Sendeeinheit für DS-55319 (zusätzliche Einheit) / Teilen & Präsentieren / Keine Software-Installation erforderlich / Plug, Press & Play, Multi-User Unterstützung, User-Interface / Übertragungsdistanz beträgt bis zu 50 m bei freier Signalausbreitung103,13 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
I-PRO Panasonic WJ-PC200E 1*Kanal LAN-Koax Konv. SendeeinheitAllgemein Gerätetyp Video Extender Formfaktor Extern Farbe Sail White Netzwerk Anschlusstechnik Kabelgebunden Erweiterung/Konnektivität Schnittstellen 1 x Ethernet 10Base-T/100Base-TX - RJ-45 ¦ 1 x Video - BNC Abmessungen und Gewicht Breite 7.6 cm Tiefe 3.6 cm Höhe 7.6 cm Gewicht 109 g Umgebungsbedingungen Min Betriebstemperatur -10 °C Max. Betriebstemperatur 50 °C Zulässige Luftfeuchtigkeit im Betrieb 10 - 90 % (nicht-kondensierend)159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Wie lauten die Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung?
Es gibt verschiedene Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung. Man kann sich bei großen Wirtschaftsprüfungsgesellschaften wie PwC, Deloitte, KPMG oder EY bewerben, die regelmäßig Praktikumsplätze anbieten. Auch kleinere Steuerberatungskanzleien bieten oft Praktika an. Zudem gibt es die Möglichkeit, ein Praktikum bei Unternehmen oder in der öffentlichen Verwaltung im Bereich Finanzen oder Controlling zu absolvieren. **
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich in der Zukunft anfallen werden. In der Buchhaltung werden Rückstellungen als passiver Rechnungsabgrenzungsposten ausgewiesen und dienen dazu, zukünftige Verbindlichkeiten realistisch abzubilden. Im Controlling werden Rückstellungen verwendet, um die zukünftige Liquiditäts- und Ertragslage eines Unternehmens zu analysieren und zu planen. Sie ermöglichen eine realistische Einschätzung der finanziellen Verpflichtungen und tragen zur Transparenz und Nachhaltigkeit der Unternehmensführung bei. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich eintreten werden. In der Buchhaltung werden Rückstellungen gebildet, um zukünftige Verpflichtungen zu berücksichtigen und das Unternehmen vor unerwarteten Kosten zu schützen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Planung und Analyse zu unterstützen, indem potenzielle Verpflichtungen berücksichtigt werden, um ein realistisches Bild der finanziellen Situation des Unternehmens zu erhalten. Rückstellungen können auch dazu verwendet werden, um die Liquidität und die finanzielle Stabilität des Unternehmens zu bewerten. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie dienen dazu, zukünftige Verpflichtungen und Risiken in der Bilanz zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die zukünftigen Verpflichtungen eines Unternehmens zu erfassen und die Gewinn- und Verlustrechnung zu beeinflussen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Situation des Unternehmens zu analysieren und die Liquidität sowie die langfristige Finanzplanung zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Sendeeinheit:
-
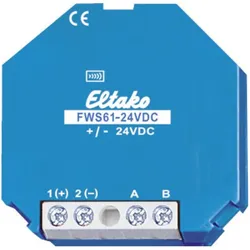
Eltako Sendeeinheit Funk Wetterdaten Sendemodul, Wetterstation ZubehörFunk-Wetterdaten-Sendemodul für die sieben Wetterdaten des Multisensors MS. Mit innenliegender Antenne. Stand-by-Verlust nur 0,3 Watt. Für Einbaumontage. 45 mm lang, 45 mm breit, 18 mm tief. Versorgungsspannung 24 V DC von dem 33 mm tiefen Schaltnetzteil SNT61-230V/24V DC-0,25A, ebenfalls 45 mm lang und 45 mm breit. Dieses Schaltnetzteil versorgt gleichzeitig den Multisensor MS einschliesslich Heizung des Regensensors. Ggf. für beide Geräte zusammen eine tiefe UP-Dose setzen. Dieses Wetterdaten-Sendemodul empfängt per Kabel J-Y (ST) Y 2x2x0,8 von dem aussen am Gebäude befestigten Multisensor MS einmal pro Sekunde die sieben aktuell erfassten Wetterdaten Helligkeit (aus drei Himmelsrichtungen), Dämmerung, Wind, Regen sowie Aussentemperatur und sendet diese mit nachstehender Priorität als Funk-Telegramme in den Eltako-Gebäudefunk. Die Auswertung erfolgt mit der Gebäudefunk-Visualisierungs- und Steuerungs-Software GFVS, dem Funk-Multifunktions-Sensorrelais FMSR14, den Aktoren FSB14 und FSB71 sowie der Funk-Wetterdaten-Anzeige FWA65D. Bei dem Anlegen der Versorgungsspannung wird sofort ein Lern-Telegramm gesendet und nach ca. 60 Sekunden zwei Status-Telegramme mit allen aktuellen Werten. Danach mindestens alle 10 Minuten, jedoch auch: Helligkeitswerte West, Süd und Ost je von 0 bis 99 kLux bei einer Änderung um mindestens 10 %. Dämmerungswerte von 0 bis 999 Lux bei einer Änderung um mindestens 10 %. Windstärken von 0 bis 70 m/s. Ab 4 m/s bis 16 m/s werden die aktuellen Werte sofort dreimal im Abstand von einer Sekunde gesendet und danach weiter ansteigende Werte innerhalb von 20 Sekunden. Zurückgehende Windstärken werden stufenweise 20 Sekunden verzögert gesendet. Regen bei Beginn sofort dreimal, nach dem Ende innerhalb von 20 Sekunden. Temperaturwerte von -40,0 °C bis +80,0 °C alle 10 Minuten, zusammen mit allen anderen Werten in einem Status-Telegramm.67,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
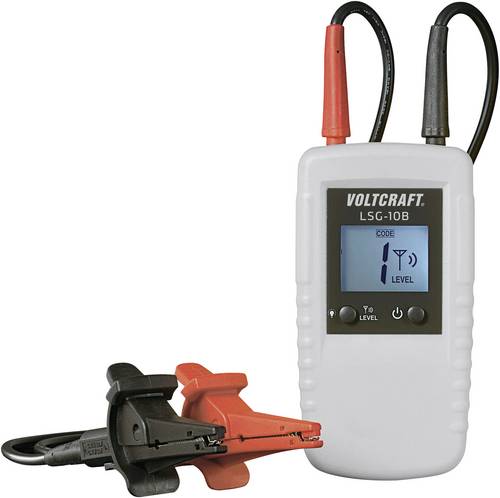
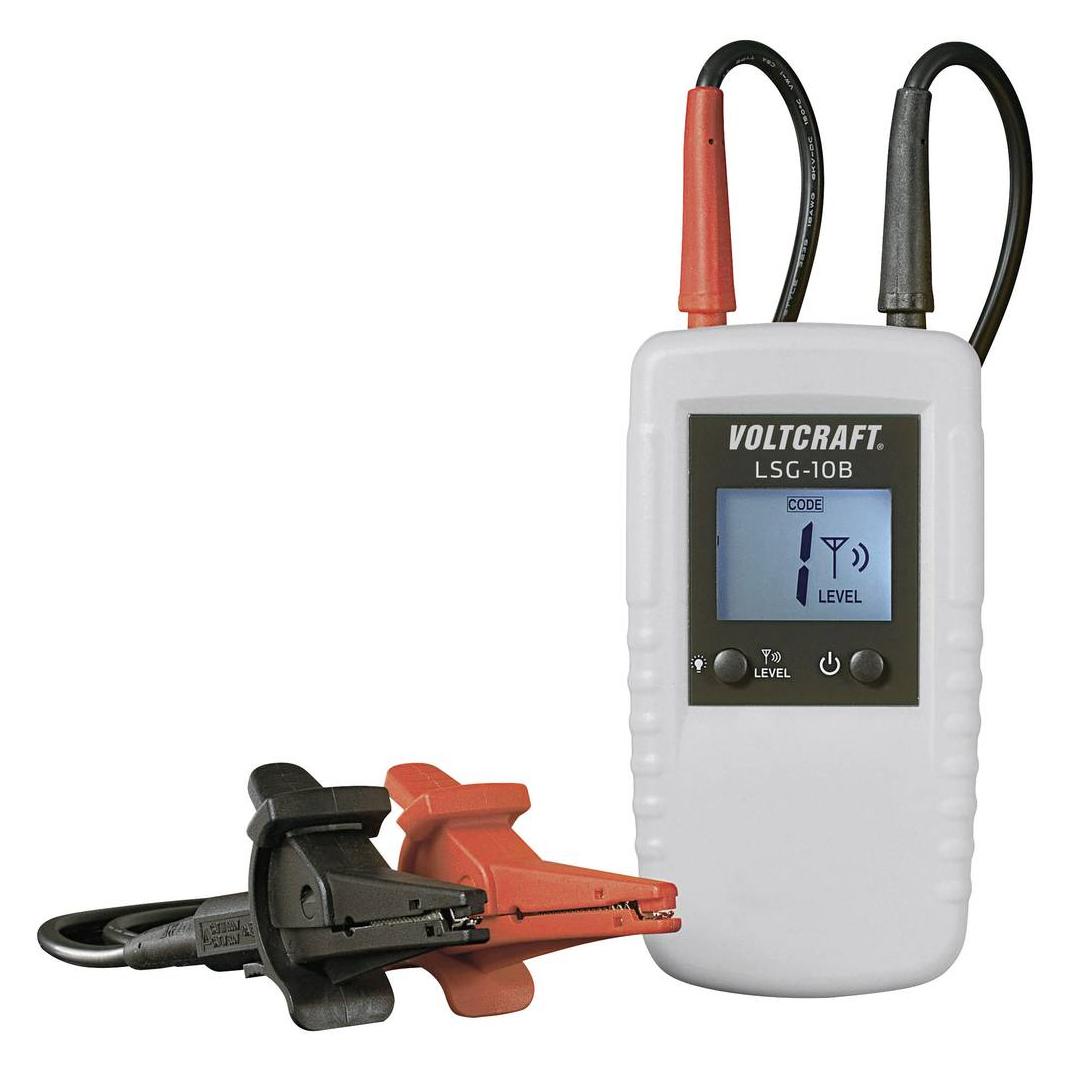
Voltcraft Zusatz-Sendeeinheit für Leitungssuchgerät LSG-10, MesstechnikDer Zusatz-Sender ermöglicht in weitläufigen Installationen die zuverlässige Kabelortung mit weiteren Suchsignalen. Somit können grössere Bereiche komfortabel und zeitsparend überprüft werden, ohne den Sender ständig umpositionieren zu müssen. Die Suchsignale können codiert (1 - 7) und mit dem Empfänger des Leitungssuchgeräts LSG-10 identifiziert werden.93,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man das Handy nur als Kamera verwenden und die Sendeeinheit deaktivieren?
Es hängt vom Modell des Handys ab. Einige Handys bieten die Möglichkeit, die Sendeeinheit zu deaktivieren, während andere dies nicht ermöglichen. Es ist am besten, die Bedienungsanleitung oder die Einstellungen des Handys zu überprüfen, um festzustellen, ob diese Option verfügbar ist. **
-
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Wie lauten die Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung?
Es gibt verschiedene Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung. Man kann sich bei großen Wirtschaftsprüfungsgesellschaften wie PwC, Deloitte, KPMG oder EY bewerben, die regelmäßig Praktikumsplätze anbieten. Auch kleinere Steuerberatungskanzleien bieten oft Praktika an. Zudem gibt es die Möglichkeit, ein Praktikum bei Unternehmen oder in der öffentlichen Verwaltung im Bereich Finanzen oder Controlling zu absolvieren. **
Ähnliche Suchbegriffe für Sendeeinheit
-
DIGITUS Wireless HDMI Sendeeinheit für DS-55319 (zusätzliche Einheit)Wireless HDMI Sendeeinheit für DS-55319 (zusätzliche Einheit) / Teilen & Präsentieren / Keine Software-Installation erforderlich / Plug, Press & Play, Multi-User Unterstützung, User-Interface / Übertragungsdistanz beträgt bis zu 50 m bei freier Signalausbreitung103,13 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
I-PRO Panasonic WJ-PC200E 1*Kanal LAN-Koax Konv. SendeeinheitAllgemein Gerätetyp Video Extender Formfaktor Extern Farbe Sail White Netzwerk Anschlusstechnik Kabelgebunden Erweiterung/Konnektivität Schnittstellen 1 x Ethernet 10Base-T/100Base-TX - RJ-45 ¦ 1 x Video - BNC Abmessungen und Gewicht Breite 7.6 cm Tiefe 3.6 cm Höhe 7.6 cm Gewicht 109 g Umgebungsbedingungen Min Betriebstemperatur -10 °C Max. Betriebstemperatur 50 °C Zulässige Luftfeuchtigkeit im Betrieb 10 - 90 % (nicht-kondensierend)159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
USB 1.1 CAT Extender-Set, 45 Meter, USB-Extender schwarz, Sendeeinheit + EmpfängereinheitVerwendung: USB-Verlängerung bis zu 45 Meter über CAT 5, 5e oder 6 Anschlüsse: 1x USB-A (Stecker), 1x RJ-45 (Buchse) auf 1x USB-A (Buchse), 1x RJ-45 (Buchse) Version: USB 1.115,69 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich in der Zukunft anfallen werden. In der Buchhaltung werden Rückstellungen als passiver Rechnungsabgrenzungsposten ausgewiesen und dienen dazu, zukünftige Verbindlichkeiten realistisch abzubilden. Im Controlling werden Rückstellungen verwendet, um die zukünftige Liquiditäts- und Ertragslage eines Unternehmens zu analysieren und zu planen. Sie ermöglichen eine realistische Einschätzung der finanziellen Verpflichtungen und tragen zur Transparenz und Nachhaltigkeit der Unternehmensführung bei. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich eintreten werden. In der Buchhaltung werden Rückstellungen gebildet, um zukünftige Verpflichtungen zu berücksichtigen und das Unternehmen vor unerwarteten Kosten zu schützen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Planung und Analyse zu unterstützen, indem potenzielle Verpflichtungen berücksichtigt werden, um ein realistisches Bild der finanziellen Situation des Unternehmens zu erhalten. Rückstellungen können auch dazu verwendet werden, um die Liquidität und die finanzielle Stabilität des Unternehmens zu bewerten. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie dienen dazu, zukünftige Verpflichtungen und Risiken in der Bilanz zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die zukünftigen Verpflichtungen eines Unternehmens zu erfassen und die Gewinn- und Verlustrechnung zu beeinflussen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Situation des Unternehmens zu analysieren und die Liquidität sowie die langfristige Finanzplanung zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.