Domain psba.de kaufen?
Wir ziehen mit dem Projekt
psba.de um.
Sind Sie am Kauf der Domain
psba.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain psba.de kaufen?
Denkt ihr, dass Hu Tao, Zhongli, Beidou und Xingqiu ein gutes Team bilden?
Ja, Hu Tao, Zhongli, Beidou und Xingqiu können ein gutes Team bilden. Hu Tao ist ein starker DPS-Charakter, Zhongli kann als Tank und Unterstützung dienen, Beidou kann als Sub-DPS fungieren und Xingqiu bietet Heilung und Unterstützung. Zusammen können sie eine ausgewogene Mischung aus Schaden und Überlebensfähigkeit bieten. **
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
Ähnliche Suchbegriffe für BeiDou
Top-Angebote
Produkte zum Begriff BeiDou:
-
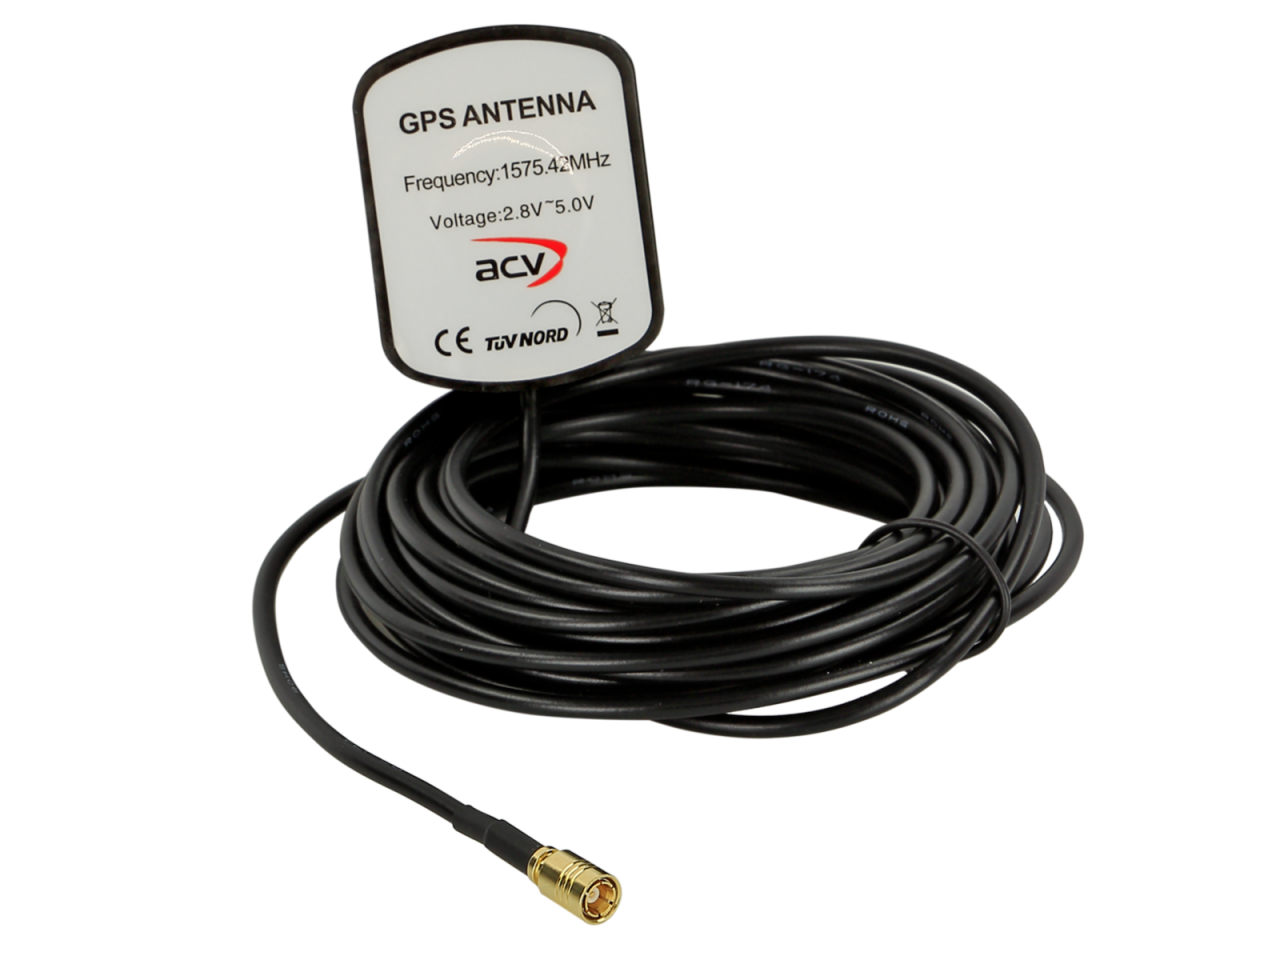
ACV GPS Antenne GLONASS Beidou 151000-37GPS Antenne GLONASS Beidou 151000-37 Beschreibung: GPS Antenne GLONASS Beidou acv PRO Bauart: Magnetantenne Das acv PRO Antennenprogramm aus hochwertigen Materialien und Bauteilen in Verbindung mit einer hervorragenden Haltbarkeit durch sorgfältige Montage erzielt maximalen Empfang auch unter schwierigsten Bedingungen . Hinweis : Montage auf und unter nicht abschirmenden Verkleidungen im Armaturenbrettbereich Montage auf und unter Heckablage Montage auf und unter Kofferraum Seitenteil Kombifahrzeuge Fahrzeuge ohne metallbedampfte Wärmeschutzverglasung Fahrzeuge ohne Frontscheibenheizumg Empfangsarten: GPS Montage: Einbauort: Fahrzeuginnenbereich Maße: Antennenfuß: L = 47 mm / B = 37 mm / H = 14 mm Anschluss: GLONASS/Beidou: SMB(f) / RG174 / L = 300 mm Frequenzbereich: GLONASS/Beidou L1: 1575.42 MHz ±5 MHz L1: 1610 MHZ ± 8 MHZ B1:...26,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
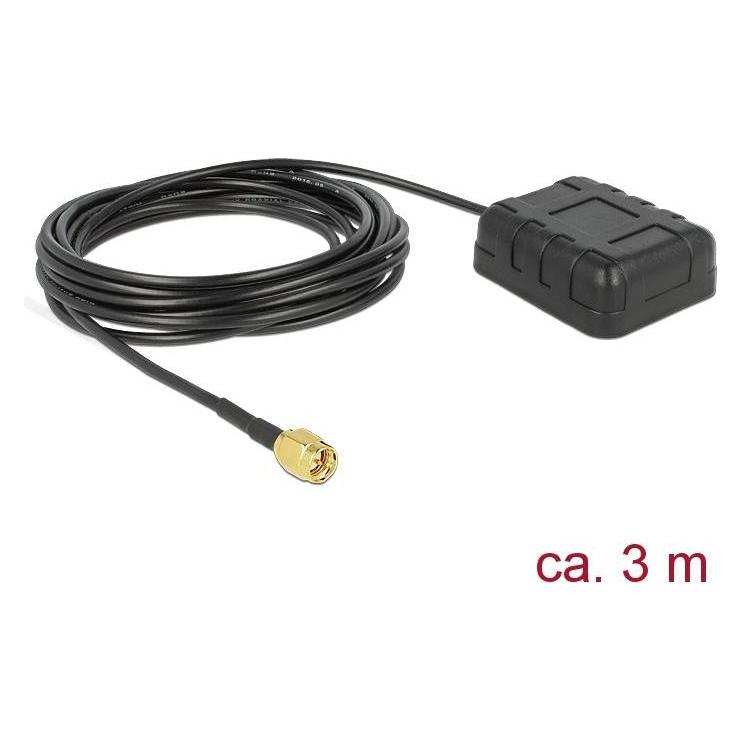
Navilock, Navigationsgerät Zubehör, NL-290BG GPS/BeiDou antennaKurzinfo: NAVILOCK NL-290BG - GPS/BeiDou antenna Gruppe Antennen Hersteller NAVILOCK Hersteller Art. Nr. 60554 Modell NL-290BG EAN/UPC 4043619605545 Produktbeschreibung: NAVILOCK NL-290BG - GPS/BeiDou antenna Gerätetyp GPS/BeiDou antenna - aktiv Abmessungen (Breite x Tiefe x Höhe) 4.25 cm - 5 cm - 1.65 cm Gewicht 150 g Wellenbereich 1575.42 MHz, 1561.098 MHz Funktionen Magnetische Befestigung, wasserfest Ausführliche Details Allgemein Produkttyp GPS/BeiDou antenna - aktiv Breite 4.25 cm Tiefe 5 cm Höhe 1.65 cm Gewicht 150 g Farbe Schwarz Antenne Wellenbereich 1575.42 MHz, 1561.098 MHz Scheinwiderstand 50 Ohm Funktionen Magnetische Befestigung, wasserfest Verbindungen Anschlusstyp 1 x Antenne (SMA) Verschiedenes Enthaltene Kabel 1 x Antennenkabel - 3 m.25,52 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Wie lauten die Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung?
Es gibt verschiedene Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung. Man kann sich bei großen Wirtschaftsprüfungsgesellschaften wie PwC, Deloitte, KPMG oder EY bewerben, die regelmäßig Praktikumsplätze anbieten. Auch kleinere Steuerberatungskanzleien bieten oft Praktika an. Zudem gibt es die Möglichkeit, ein Praktikum bei Unternehmen oder in der öffentlichen Verwaltung im Bereich Finanzen oder Controlling zu absolvieren. **
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich in der Zukunft anfallen werden. In der Buchhaltung werden Rückstellungen als passiver Rechnungsabgrenzungsposten ausgewiesen und dienen dazu, zukünftige Verbindlichkeiten realistisch abzubilden. Im Controlling werden Rückstellungen verwendet, um die zukünftige Liquiditäts- und Ertragslage eines Unternehmens zu analysieren und zu planen. Sie ermöglichen eine realistische Einschätzung der finanziellen Verpflichtungen und tragen zur Transparenz und Nachhaltigkeit der Unternehmensführung bei. **


Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich eintreten werden. In der Buchhaltung werden Rückstellungen gebildet, um zukünftige Verpflichtungen zu berücksichtigen und das Unternehmen vor unerwarteten Kosten zu schützen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Planung und Analyse zu unterstützen, indem potenzielle Verpflichtungen berücksichtigt werden, um ein realistisches Bild der finanziellen Situation des Unternehmens zu erhalten. Rückstellungen können auch dazu verwendet werden, um die Liquidität und die finanzielle Stabilität des Unternehmens zu bewerten. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie dienen dazu, zukünftige Verpflichtungen und Risiken in der Bilanz zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die zukünftigen Verpflichtungen eines Unternehmens zu erfassen und die Gewinn- und Verlustrechnung zu beeinflussen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Situation des Unternehmens zu analysieren und die Liquidität sowie die langfristige Finanzplanung zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff BeiDou:
-
ACV GPS Antenne GLONASS Beidou 151000-37GPS Antenne GLONASS Beidou 151000-37 Beschreibung: GPS Antenne GLONASS Beidou acv PRO Bauart: Magnetantenne Das acv PRO Antennenprogramm aus hochwertigen Materialien und Bauteilen in Verbindung mit einer hervorragenden Haltbarkeit durch sorgfältige Montage erzielt maximalen Empfang auch unter schwierigsten Bedingungen . Hinweis : Montage auf und unter nicht abschirmenden Verkleidungen im Armaturenbrettbereich Montage auf und unter Heckablage Montage auf und unter Kofferraum Seitenteil Kombifahrzeuge Fahrzeuge ohne metallbedampfte Wärmeschutzverglasung Fahrzeuge ohne Frontscheibenheizumg Empfangsarten: GPS Montage: Einbauort: Fahrzeuginnenbereich Maße: Antennenfuß: L = 47 mm / B = 37 mm / H = 14 mm Anschluss: GLONASS/Beidou: SMB(f) / RG174 / L = 300 mm Frequenzbereich: GLONASS/Beidou L1: 1575.42 MHz ±5 MHz L1: 1610 MHZ ± 8 MHZ B1:...26,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Navilock, Navigationsgerät Zubehör, NL-290BG GPS/BeiDou antennaKurzinfo: NAVILOCK NL-290BG - GPS/BeiDou antenna Gruppe Antennen Hersteller NAVILOCK Hersteller Art. Nr. 60554 Modell NL-290BG EAN/UPC 4043619605545 Produktbeschreibung: NAVILOCK NL-290BG - GPS/BeiDou antenna Gerätetyp GPS/BeiDou antenna - aktiv Abmessungen (Breite x Tiefe x Höhe) 4.25 cm - 5 cm - 1.65 cm Gewicht 150 g Wellenbereich 1575.42 MHz, 1561.098 MHz Funktionen Magnetische Befestigung, wasserfest Ausführliche Details Allgemein Produkttyp GPS/BeiDou antenna - aktiv Breite 4.25 cm Tiefe 5 cm Höhe 1.65 cm Gewicht 150 g Farbe Schwarz Antenne Wellenbereich 1575.42 MHz, 1561.098 MHz Scheinwiderstand 50 Ohm Funktionen Magnetische Befestigung, wasserfest Verbindungen Anschlusstyp 1 x Antenne (SMA) Verschiedenes Enthaltene Kabel 1 x Antennenkabel - 3 m.25,52 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Denkt ihr, dass Hu Tao, Zhongli, Beidou und Xingqiu ein gutes Team bilden?
Ja, Hu Tao, Zhongli, Beidou und Xingqiu können ein gutes Team bilden. Hu Tao ist ein starker DPS-Charakter, Zhongli kann als Tank und Unterstützung dienen, Beidou kann als Sub-DPS fungieren und Xingqiu bietet Heilung und Unterstützung. Zusammen können sie eine ausgewogene Mischung aus Schaden und Überlebensfähigkeit bieten. **
-
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Wie lauten die Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung?
Es gibt verschiedene Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung. Man kann sich bei großen Wirtschaftsprüfungsgesellschaften wie PwC, Deloitte, KPMG oder EY bewerben, die regelmäßig Praktikumsplätze anbieten. Auch kleinere Steuerberatungskanzleien bieten oft Praktika an. Zudem gibt es die Möglichkeit, ein Praktikum bei Unternehmen oder in der öffentlichen Verwaltung im Bereich Finanzen oder Controlling zu absolvieren. **
Ähnliche Suchbegriffe für BeiDou
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich in der Zukunft anfallen werden. In der Buchhaltung werden Rückstellungen als passiver Rechnungsabgrenzungsposten ausgewiesen und dienen dazu, zukünftige Verbindlichkeiten realistisch abzubilden. Im Controlling werden Rückstellungen verwendet, um die zukünftige Liquiditäts- und Ertragslage eines Unternehmens zu analysieren und zu planen. Sie ermöglichen eine realistische Einschätzung der finanziellen Verpflichtungen und tragen zur Transparenz und Nachhaltigkeit der Unternehmensführung bei. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren genaue Höhe oder Fälligkeit noch nicht bekannt ist, aber die wahrscheinlich eintreten werden. In der Buchhaltung werden Rückstellungen gebildet, um zukünftige Verpflichtungen zu berücksichtigen und das Unternehmen vor unerwarteten Kosten zu schützen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Planung und Analyse zu unterstützen, indem potenzielle Verpflichtungen berücksichtigt werden, um ein realistisches Bild der finanziellen Situation des Unternehmens zu erhalten. Rückstellungen können auch dazu verwendet werden, um die Liquidität und die finanzielle Stabilität des Unternehmens zu bewerten. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und im Controlling verwendet?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie dienen dazu, zukünftige Verpflichtungen und Risiken in der Bilanz zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die zukünftigen Verpflichtungen eines Unternehmens zu erfassen und die Gewinn- und Verlustrechnung zu beeinflussen. Im Controlling werden Rückstellungen verwendet, um die finanzielle Situation des Unternehmens zu analysieren und die Liquidität sowie die langfristige Finanzplanung zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.